Domain alubordwände.de kaufen?
Wir ziehen mit dem Projekt
alubordwände.de um.
Sind Sie am Kauf der Domain
alubordwände.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alubordwände.de kaufen?
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Schlobohm, Wolfgang: Ladungssicherung bei KleintransporternLadungssicherung bei Kleintransportern , Rechtliche Anforderungen, Sicherungsarten, Praktische Beispiele , Sonstige > Beleuchtung , Auflage: 7. Auflage 2023, Erscheinungsjahr: 20230331, Produktform: Kartoniert, Titel der Reihe: ecomed Sicherheit##, Autoren: Schlobohm, Wolfgang, Auflage: 23007, Auflage/Ausgabe: 7. Auflage 2023, Seitenzahl/Blattzahl: 166, Keyword: Ausbildung; Kleintransporter; Ladung; Lastverteilung; Pkw; Sprinter; VDI 2700; Zurren; Zurrmittel, Fachschema: Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Technologie~Transportwesen - Transportwirtschaft~Transportrecht, Fachkategorie: Güterverkehr und Straßentransportwesen, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Transportrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: ecomed, Verlag: ecomed, Verlag: ecomed-Storck GmbH, Länge: 206, Breite: 145, Höhe: 10, Gewicht: 252, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2335481, Vorgänger EAN: 9783609694719 9783609693576 9783609685649 9783609665931 9783609663142, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0180, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Was gehört zu den stillen Reserven?
Was gehört zu den stillen Reserven? **
Top-Angebote
Produkte zum Begriff Reserven:
-
Wiltec, Spanngurt + Ladungssicherung, Ladungssicherungsnetz 3x3m Grün Anhänger Randkördel Beständig TransportDas Wiltec Ladungssicherungsnetz in der Grösse 3 x 3 m bietet eine zuverlässige Lösung zur Sicherung von Ladegütern auf offenen Anhängern. Es schützt nicht nur die transportierten Güter vor Beschädigungen durch Herabfallen, sondern sorgt auch dafür, dass andere Verkehrsteilnehmer vor herabfallender Ladung geschützt sind. Das Netz ist aus robustem Polypropylen gefertigt, was es reissfest und witterungsbeständig macht. Mit einer Materialstärke von 3 mm ist es ideal für den Transport schwerer Güter geeignet. Die Flexibilität des Netzes ermöglicht eine schnelle und einfache Fixierung der Ladung, während es bei Nichtgebrauch platzsparend verstaut werden kann. Dieses Produkt ist somit eine praktische und sichere Wahl für alle, die regelmässig mit Anhängern arbeiten. - Reissfestes Polypropylen für hohe Belastbarkeit - Witterungsbeständig für langfristige Nutzung - Einfache und schnelle Fixierung der Ladung - Platzsparend zu verstauen, wenn nicht in Gebrauch.25,68 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Schlobohm, Wolfgang: Ladungssicherung bei KleintransporternLadungssicherung bei Kleintransportern , Rechtliche Anforderungen, Sicherungsarten, Praktische Beispiele , Sonstige > Beleuchtung , Auflage: 7. Auflage 2023, Erscheinungsjahr: 20230331, Produktform: Kartoniert, Titel der Reihe: ecomed Sicherheit##, Autoren: Schlobohm, Wolfgang, Auflage: 23007, Auflage/Ausgabe: 7. Auflage 2023, Seitenzahl/Blattzahl: 166, Keyword: Ausbildung; Kleintransporter; Ladung; Lastverteilung; Pkw; Sprinter; VDI 2700; Zurren; Zurrmittel, Fachschema: Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Technologie~Transportwesen - Transportwirtschaft~Transportrecht, Fachkategorie: Güterverkehr und Straßentransportwesen, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Transportrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: ecomed, Verlag: ecomed, Verlag: ecomed-Storck GmbH, Länge: 206, Breite: 145, Höhe: 10, Gewicht: 252, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2335481, Vorgänger EAN: 9783609694719 9783609693576 9783609685649 9783609665931 9783609663142, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0180, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
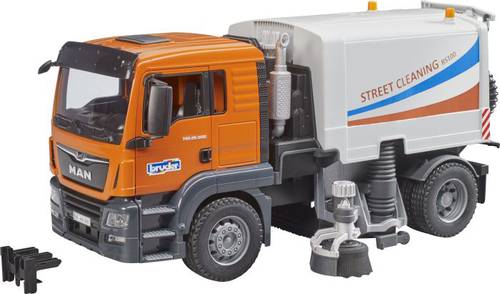
bruder TGS LKW Straßenreinigung Fertigmodell Nutzfahrzeug ModellStraßenreinigungen sind ein unverzichtbarer Helfer für jede Stadtverwaltung und gehören zum alltäglichen Stadtbild. Kein anderes Fahrzeug sorgt so effizient für saubere Straßen und Gehwege. Die neue Straßenreinigung von BRUDER zeigt in höchstem Maße detailgetreu die Funktionsweise dieses spannenden LKW#s. Der MAN TGS ist der perfekte Partner. Robust gebaut, mit durchzugsstarken Motoren mit bis zu 500 PS ausgestattet und mit einer überdurchschnittlichen Nutzlast ist dieser LKW der Prototyp für den viel beschriebenen Alleskönner. Der Kehrmaschinenaufbau besitzt 2 rotierende und verstellbare Reinigungsbürsten die auch in der Höhe anpassbar sind. Damit erreichen sie auch schwer zugängliche Bereiche. Für die Reinigung von Flächen ist unter dem Fahrzeug eine Langbürste montiert, welche bei der Fahrt angetrieben wird. Am Heck befindet sich der flexible Schlauch samt Saugrohr zur Aufnahme größerer Mengen Schmutz. Zur Entleerung des Abfallkorpus, lässt sich dieser einfach kippen und die Heckklappe öffnen. Im gekippten Zustand zeigt sich auch die beeindruckende Sauganlage des Fahrzeugs. Optional kann die Straßenreinigung mit einem Light & Sound Modul ausgestattet werden (Art.-Nr. 02801 / 02802). Aus der umfangreichen bworld Themenwelt können Kinder den bworld Kommunalarbeiter (Art.-Nr. 62130) wunderbar dazu kombinieren, da dieser den Spielwert nochmals eindrucksvoll erweitert.47,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Was gehört zu den stillen Reserven?
Was gehört zu den stillen Reserven? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.